Domain gebäudedienstleister.de kaufen?
Wir ziehen mit dem Projekt
gebäudedienstleister.de um.
Sind Sie am Kauf der Domain
gebäudedienstleister.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gebäudedienstleister.de kaufen?
Wird die werbungskostenpauschale automatisch berücksichtigt?
Wird die Werbungskostenpauschale automatisch berücksichtigt? Die Werbungskostenpauschale wird in der Regel automatisch berücksichtigt, wenn keine höheren Werbungskosten nachgewiesen werden. Sie beträgt für Arbeitnehmer in Deutschland 1.000 Euro pro Jahr. Sollten jedoch höhere Werbungskosten angefallen sein, können diese individuell geltend gemacht werden. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten aufzubewahren, um sie im Zweifelsfall dem Finanzamt vorlegen zu können. Es empfiehlt sich daher, die Steuererklärung sorgfältig auszufüllen und alle relevanten Informationen anzugeben. **
Wo wird die werbungskostenpauschale eintragen?
Die Werbungskostenpauschale wird in der Regel in der Anlage N der Steuererklärung eingetragen. Dort können Arbeitnehmer ihre Werbungskosten geltend machen, die sie im Rahmen ihrer beruflichen Tätigkeit hatten. Die Werbungskostenpauschale beträgt für Arbeitnehmer in Deutschland 1.000 Euro pro Jahr. Es handelt sich um einen pauschalen Betrag, der ohne Nachweise geltend gemacht werden kann. Es ist wichtig, die Werbungskostenpauschale korrekt in der Steuererklärung anzugeben, um von steuerlichen Vorteilen profitieren zu können. **
Ähnliche Suchbegriffe für Werbungskostenpauschale
Top-Angebote
Produkte zum Begriff Werbungskostenpauschale:
-
Revision des Facility-Managements, Taschenbuch von Betrieb und Instandhaltung” DIIR-Arbeitskreis „Bau, Erich Schmidt Verlag, 978-3-503-23717-3Revision Des Facility-managements, Taschenbuch Von Betrieb Und Instandhaltung” Diir-arbeitskreis „bau, Erich Schmidt Verlag, 978-3-503-23717-3, Seitenanzahl: 9946,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böhme, Matthias: Fachwissen GebäudereinigungFachwissen Gebäudereinigung , Grundlehrwerk für Auszubildende, Nachschlagewerk für Meisterprüfungsanwärter/-innen, Objektleiter/-innen und andere Beschäftigte im Gebäudereinigungshandwerk. Entsprechend den gültigen Rechtsvorschriften, aktuellen Grenzwerte und innovativen Verfahrenstechniken aktualisiert. Gliederung nach Lernfeldern auf der Basis des Lehrplanes. Wiederholungsaufgaben am Ende jedes Kapitels mit abrufbaren Lösungsvorschlägen. Die Ausbildung zum Gebäudereiniger/zur Gebäudereinigerin wurde zum Schuljahr 2019/20 neu geordnet. Die aktuelle Auflage berücksichtigt entsprechend die am Rahmenlehrplan vorgenommenen Änderungen. Die Gliederung des Fachbuches wurde vom Autorenteam in Anlehnung an die 12 Lernfelder erstellt. Dabei wurden sowohl neue Inhalte aufgenommen als auch bestehende Inhalte belassen. Themen, die über die Lernfeld-Inhalte hinausgehen, sind im Anhang des Buches in Exkursen zusammengefasst. Sämtliche Bilder und Tabellen des Buches sowie aktualisierte Projekte der 5. Auflage, die Wiederholungsaufgaben der aktuellen Auflage und die Videos stehen in der Europathek zur Verfügung. 19 Lehrvideos, die die Handlungen eines Gebäudereinigers/einer Gebäudereiniger darstellen und erläutern, können durch einen QR-Code-Scanner (App auf dem Smartphone) gescannt und angeschaut werden. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20230320, Produktform: Leinen, Beilage: zahlr. Abb., 4-fbg., DIN A4, geb., Autoren: Böhme, Matthias~Fotschki, Tim~Liersch, Claudia~Pfaller, Claudia~Steggewentz, Uwe, Auflage: 22009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: zahlreiche Abbildungen, 4-fbg., Keyword: Ausbildung; Gebäudereiniger/-in; Gebäudereinigung; Glasreinigung; Lehrbuch; Meisterprüfung; Nachschlagewerk; Verfahrenstechniken; Übungsbuch, Fachschema: Gebäudetechnik, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für Ausbildungsberufe in Reinigungs-, Entsorgungsberufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Hausmeister, Hauswart, Haushälterinnen, Reinigungspersonal & ähnliche Fähigkeiten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Europa Lehrmittel Verlag, Verlag: Europa Lehrmittel Verlag, Verlag: Europa-Lehrmittel, Länge: 296, Breite: 215, Höhe: 24, Gewicht: 1430, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2016315, Vorgänger EAN: 9783808544938 9783808544495 9783808544464 9783808544457 9783808544440, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,68,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gebäudereinigung, Fachbücher von Martin LutzDieses Buch gibt einen Rundumblick über die aktuellen Reinigungstechnologien, die Reinigungschemie, über Werkstoffe, Grundlagen der Hygiene, über Arbeits- und Umweltschutz sowie über die wichtigsten gesetzlichen Vorgaben für die Reinigung. So kann man sich schnell einen Überblick verschaffen - und es ist auch für Objektleiterinnen und Objektleiter als tägliche Arbeitshilfe praktisch. Praxisnahes Wissen zur Gebäudereinigung zum Auffrischen und Nachschlagen: - Welcher Reiniger ist in welcher Dosierung wofür geeignet. - Oberflächenarten, ihre Eigenschaften und wie sie sich gut reinigen lassen. - Ausserdem: Neue Reinigungstechniken und Technologien. Arbeitssicherheit. Reinigung und Desinfektion in Gesundheitseinrichtungen. Personalmanagement.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Fahrtkosten in werbungskostenpauschale enthalten?
Sind Fahrtkosten in werbungskostenpauschale enthalten? In der Regel sind Fahrtkosten nicht in der Werbungskostenpauschale enthalten, da diese Pauschale in erster Linie für allgemeine berufsbedingte Ausgaben wie Arbeitsmittel, Fortbildungen oder Fachliteratur gedacht ist. Fahrtkosten können jedoch unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden, wenn sie berufsbedingt anfallen, zum Beispiel für Dienstreisen oder Fahrten zwischen verschiedenen Arbeitsstätten. Es ist ratsam, sich hierzu genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wie hoch ist die Werbungskostenpauschale?
Die Werbungskostenpauschale beträgt für Arbeitnehmer in Deutschland im Jahr 2021 1.000 Euro. Das bedeutet, dass Arbeitnehmer bis zu diesem Betrag ihre Werbungskosten pauschal geltend machen können, ohne Belege vorlegen zu müssen. Diese Pauschale deckt typische berufsbedingte Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungen ab. Es ist wichtig zu beachten, dass die Werbungskostenpauschale nicht mit anderen Werbungskosten kombiniert werden kann und dass sie nicht automatisch vom Finanzamt berücksichtigt wird, sondern vom Steuerpflichtigen in der Steuererklärung angegeben werden muss. **
-
Wird die werbungskostenpauschale automatisch abgezogen?
Die Werbungskostenpauschale wird nicht automatisch abgezogen, sondern muss vom Steuerpflichtigen selbst in der Steuererklärung angegeben werden. Die Höhe der Werbungskostenpauschale beträgt derzeit 1.000 Euro pro Jahr und wird pauschal für alle Arbeitnehmer gewährt. Es handelt sich dabei um einen pauschalen Betrag, der ohne Nachweis der tatsächlichen Werbungskosten geltend gemacht werden kann. Es kann jedoch sinnvoll sein, die tatsächlichen Werbungskosten im Detail aufzulisten und nachzuweisen, da diese unter Umständen höher sein können als die Pauschale. In diesem Fall können die tatsächlichen Werbungskosten steuermindernd geltend gemacht werden. **
-
Wie hoch ist die Werbungskostenpauschale 2018?
Die Werbungskostenpauschale für das Jahr 2018 beträgt 1.000 Euro für Arbeitnehmer. Das bedeutet, dass Arbeitnehmer bis zu diesem Betrag ihre Werbungskosten pauschal geltend machen können, ohne Belege vorlegen zu müssen. Diese Pauschale gilt für alle Arbeitnehmer, unabhängig von ihrem tatsächlichen Aufwand für berufsbedingte Ausgaben. Es ist wichtig zu beachten, dass die Werbungskostenpauschale jedes Jahr angepasst werden kann, daher sollten Arbeitnehmer die aktuellen Beträge im Blick behalten. Es ist ratsam, alle Belege und Nachweise für berufsbedingte Ausgaben aufzubewahren, auch wenn sie unter der Pauschale liegen, um im Zweifelsfall alle möglichen Steuervorteile nutzen zu können. **
Wie hoch ist die Werbungskostenpauschale 2019?
Die Werbungskostenpauschale 2019 beträgt 1.000 Euro für Arbeitnehmer, die keine höheren Werbungskosten nachweisen können. Diese Pauschale wird automatisch bei der Einkommensteuererklärung berücksichtigt, ohne dass Belege vorgelegt werden müssen. Sie dient dazu, die berufsbedingten Ausgaben abzudecken, die jedem Arbeitnehmer entstehen, wie beispielsweise Fahrtkosten, Arbeitsmittel oder Fortbildungskosten. Es ist wichtig zu beachten, dass die Werbungskostenpauschale nicht mit anderen Werbungskosten kombiniert werden kann und somit als Höchstbetrag gilt. **
Was ist die Werbungskostenpauschale bei Elterngeld?
Die Werbungskostenpauschale bei Elterngeld beträgt 300 Euro pro Monat. Diese Pauschale wird vom Elterngeld abgezogen, um die steuerlichen Werbungskosten des betreuenden Elternteils zu berücksichtigen. Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Fahrtkosten zur Arbeit oder Arbeitsmittel. Die Werbungskostenpauschale soll sicherstellen, dass Eltern, die während der Elternzeit keine Einkünfte erzielen, dennoch steuerliche Entlastung erhalten. Es ist wichtig zu beachten, dass die Werbungskostenpauschale nur für den betreuenden Elternteil gilt, der kein Einkommen erzielt. **
Top-Angebote
Produkte zum Begriff Werbungskostenpauschale:
-
Nachhaltiges Gebäudemanagement: Auswirkungen intelligenter Gebäude auf das Facility Management, Taschenbuch von René Böhnke, Diplomica Verlag GmbH,Nachhaltiges Gebäudemanagement: Auswirkungen Intelligenter Gebäude Auf Das Facility Management, Taschenbuch Von René Böhnke, Diplomica Verlag Gmbh, 978-3-8428-6364-4, Seitenanzahl: 8838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TECHNISCHES GEBÄUDEMANAGEMENT IM FACILITY MANAGEMENT, Taschenbuch von Ulrich Nagel, BoD – Books on Demand, 978-3-696-77982-5Technisches Gebäudemanagement Im Facility Management, Taschenbuch Von Ulrich Nagel, Bod – Books On Demand, 978-3-696-77982-5, Seitenanzahl: 33222,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Revision des Facility-Managements, Taschenbuch von Betrieb und Instandhaltung” DIIR-Arbeitskreis „Bau, Erich Schmidt Verlag, 978-3-503-23717-3Revision Des Facility-managements, Taschenbuch Von Betrieb Und Instandhaltung” Diir-arbeitskreis „bau, Erich Schmidt Verlag, 978-3-503-23717-3, Seitenanzahl: 9946,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böhme, Matthias: Fachwissen GebäudereinigungFachwissen Gebäudereinigung , Grundlehrwerk für Auszubildende, Nachschlagewerk für Meisterprüfungsanwärter/-innen, Objektleiter/-innen und andere Beschäftigte im Gebäudereinigungshandwerk. Entsprechend den gültigen Rechtsvorschriften, aktuellen Grenzwerte und innovativen Verfahrenstechniken aktualisiert. Gliederung nach Lernfeldern auf der Basis des Lehrplanes. Wiederholungsaufgaben am Ende jedes Kapitels mit abrufbaren Lösungsvorschlägen. Die Ausbildung zum Gebäudereiniger/zur Gebäudereinigerin wurde zum Schuljahr 2019/20 neu geordnet. Die aktuelle Auflage berücksichtigt entsprechend die am Rahmenlehrplan vorgenommenen Änderungen. Die Gliederung des Fachbuches wurde vom Autorenteam in Anlehnung an die 12 Lernfelder erstellt. Dabei wurden sowohl neue Inhalte aufgenommen als auch bestehende Inhalte belassen. Themen, die über die Lernfeld-Inhalte hinausgehen, sind im Anhang des Buches in Exkursen zusammengefasst. Sämtliche Bilder und Tabellen des Buches sowie aktualisierte Projekte der 5. Auflage, die Wiederholungsaufgaben der aktuellen Auflage und die Videos stehen in der Europathek zur Verfügung. 19 Lehrvideos, die die Handlungen eines Gebäudereinigers/einer Gebäudereiniger darstellen und erläutern, können durch einen QR-Code-Scanner (App auf dem Smartphone) gescannt und angeschaut werden. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20230320, Produktform: Leinen, Beilage: zahlr. Abb., 4-fbg., DIN A4, geb., Autoren: Böhme, Matthias~Fotschki, Tim~Liersch, Claudia~Pfaller, Claudia~Steggewentz, Uwe, Auflage: 22009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 424, Abbildungen: zahlreiche Abbildungen, 4-fbg., Keyword: Ausbildung; Gebäudereiniger/-in; Gebäudereinigung; Glasreinigung; Lehrbuch; Meisterprüfung; Nachschlagewerk; Verfahrenstechniken; Übungsbuch, Fachschema: Gebäudetechnik, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für Ausbildungsberufe in Reinigungs-, Entsorgungsberufen~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Hausmeister, Hauswart, Haushälterinnen, Reinigungspersonal & ähnliche Fähigkeiten, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Europa Lehrmittel Verlag, Verlag: Europa Lehrmittel Verlag, Verlag: Europa-Lehrmittel, Länge: 296, Breite: 215, Höhe: 24, Gewicht: 1430, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: 2016315, Vorgänger EAN: 9783808544938 9783808544495 9783808544464 9783808544457 9783808544440, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,68,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird die werbungskostenpauschale automatisch berücksichtigt?
Wird die Werbungskostenpauschale automatisch berücksichtigt? Die Werbungskostenpauschale wird in der Regel automatisch berücksichtigt, wenn keine höheren Werbungskosten nachgewiesen werden. Sie beträgt für Arbeitnehmer in Deutschland 1.000 Euro pro Jahr. Sollten jedoch höhere Werbungskosten angefallen sein, können diese individuell geltend gemacht werden. Es ist wichtig, alle relevanten Belege und Nachweise für die Werbungskosten aufzubewahren, um sie im Zweifelsfall dem Finanzamt vorlegen zu können. Es empfiehlt sich daher, die Steuererklärung sorgfältig auszufüllen und alle relevanten Informationen anzugeben. **
-
Wo wird die werbungskostenpauschale eintragen?
Die Werbungskostenpauschale wird in der Regel in der Anlage N der Steuererklärung eingetragen. Dort können Arbeitnehmer ihre Werbungskosten geltend machen, die sie im Rahmen ihrer beruflichen Tätigkeit hatten. Die Werbungskostenpauschale beträgt für Arbeitnehmer in Deutschland 1.000 Euro pro Jahr. Es handelt sich um einen pauschalen Betrag, der ohne Nachweise geltend gemacht werden kann. Es ist wichtig, die Werbungskostenpauschale korrekt in der Steuererklärung anzugeben, um von steuerlichen Vorteilen profitieren zu können. **
-
Sind Fahrtkosten in werbungskostenpauschale enthalten?
Sind Fahrtkosten in werbungskostenpauschale enthalten? In der Regel sind Fahrtkosten nicht in der Werbungskostenpauschale enthalten, da diese Pauschale in erster Linie für allgemeine berufsbedingte Ausgaben wie Arbeitsmittel, Fortbildungen oder Fachliteratur gedacht ist. Fahrtkosten können jedoch unter bestimmten Voraussetzungen als Werbungskosten geltend gemacht werden, wenn sie berufsbedingt anfallen, zum Beispiel für Dienstreisen oder Fahrten zwischen verschiedenen Arbeitsstätten. Es ist ratsam, sich hierzu genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wie hoch ist die Werbungskostenpauschale?
Die Werbungskostenpauschale beträgt für Arbeitnehmer in Deutschland im Jahr 2021 1.000 Euro. Das bedeutet, dass Arbeitnehmer bis zu diesem Betrag ihre Werbungskosten pauschal geltend machen können, ohne Belege vorlegen zu müssen. Diese Pauschale deckt typische berufsbedingte Ausgaben wie Fahrtkosten, Arbeitsmittel oder Fortbildungen ab. Es ist wichtig zu beachten, dass die Werbungskostenpauschale nicht mit anderen Werbungskosten kombiniert werden kann und dass sie nicht automatisch vom Finanzamt berücksichtigt wird, sondern vom Steuerpflichtigen in der Steuererklärung angegeben werden muss. **
Ähnliche Suchbegriffe für Werbungskostenpauschale
-
Praxisleitfaden Gebäudereinigung, Fachbücher von Martin LutzDieses Buch gibt einen Rundumblick über die aktuellen Reinigungstechnologien, die Reinigungschemie, über Werkstoffe, Grundlagen der Hygiene, über Arbeits- und Umweltschutz sowie über die wichtigsten gesetzlichen Vorgaben für die Reinigung. So kann man sich schnell einen Überblick verschaffen - und es ist auch für Objektleiterinnen und Objektleiter als tägliche Arbeitshilfe praktisch. Praxisnahes Wissen zur Gebäudereinigung zum Auffrischen und Nachschlagen: - Welcher Reiniger ist in welcher Dosierung wofür geeignet. - Oberflächenarten, ihre Eigenschaften und wie sie sich gut reinigen lassen. - Ausserdem: Neue Reinigungstechniken und Technologien. Arbeitssicherheit. Reinigung und Desinfektion in Gesundheitseinrichtungen. Personalmanagement.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
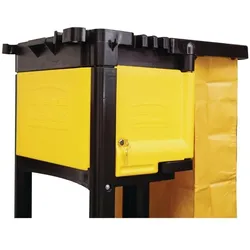
Rubbermaid abschließbare Schranktüren für Hausmeister-ReinigungswagenDie Konstruktion mit glatten Wänden lässt sich leicht reinigen und sieht professionell aus. Der Vinyl-Reißverschlusssack lässt sich öffnen zum einfachen Entfernen von Müllsäcken. Optionale abschließbare Schranktüren für Wertsachen (separat erhältlich).164,99 €*Versand: 8,21 €Sichere Weiterleitung zum Anbieter
-
Wird die werbungskostenpauschale automatisch abgezogen?
Die Werbungskostenpauschale wird nicht automatisch abgezogen, sondern muss vom Steuerpflichtigen selbst in der Steuererklärung angegeben werden. Die Höhe der Werbungskostenpauschale beträgt derzeit 1.000 Euro pro Jahr und wird pauschal für alle Arbeitnehmer gewährt. Es handelt sich dabei um einen pauschalen Betrag, der ohne Nachweis der tatsächlichen Werbungskosten geltend gemacht werden kann. Es kann jedoch sinnvoll sein, die tatsächlichen Werbungskosten im Detail aufzulisten und nachzuweisen, da diese unter Umständen höher sein können als die Pauschale. In diesem Fall können die tatsächlichen Werbungskosten steuermindernd geltend gemacht werden. **
-
Wie hoch ist die Werbungskostenpauschale 2018?
Die Werbungskostenpauschale für das Jahr 2018 beträgt 1.000 Euro für Arbeitnehmer. Das bedeutet, dass Arbeitnehmer bis zu diesem Betrag ihre Werbungskosten pauschal geltend machen können, ohne Belege vorlegen zu müssen. Diese Pauschale gilt für alle Arbeitnehmer, unabhängig von ihrem tatsächlichen Aufwand für berufsbedingte Ausgaben. Es ist wichtig zu beachten, dass die Werbungskostenpauschale jedes Jahr angepasst werden kann, daher sollten Arbeitnehmer die aktuellen Beträge im Blick behalten. Es ist ratsam, alle Belege und Nachweise für berufsbedingte Ausgaben aufzubewahren, auch wenn sie unter der Pauschale liegen, um im Zweifelsfall alle möglichen Steuervorteile nutzen zu können. **
-
Wie hoch ist die Werbungskostenpauschale 2019?
Die Werbungskostenpauschale 2019 beträgt 1.000 Euro für Arbeitnehmer, die keine höheren Werbungskosten nachweisen können. Diese Pauschale wird automatisch bei der Einkommensteuererklärung berücksichtigt, ohne dass Belege vorgelegt werden müssen. Sie dient dazu, die berufsbedingten Ausgaben abzudecken, die jedem Arbeitnehmer entstehen, wie beispielsweise Fahrtkosten, Arbeitsmittel oder Fortbildungskosten. Es ist wichtig zu beachten, dass die Werbungskostenpauschale nicht mit anderen Werbungskosten kombiniert werden kann und somit als Höchstbetrag gilt. **
-
Was ist die Werbungskostenpauschale bei Elterngeld?
Die Werbungskostenpauschale bei Elterngeld beträgt 300 Euro pro Monat. Diese Pauschale wird vom Elterngeld abgezogen, um die steuerlichen Werbungskosten des betreuenden Elternteils zu berücksichtigen. Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Fahrtkosten zur Arbeit oder Arbeitsmittel. Die Werbungskostenpauschale soll sicherstellen, dass Eltern, die während der Elternzeit keine Einkünfte erzielen, dennoch steuerliche Entlastung erhalten. Es ist wichtig zu beachten, dass die Werbungskostenpauschale nur für den betreuenden Elternteil gilt, der kein Einkommen erzielt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.